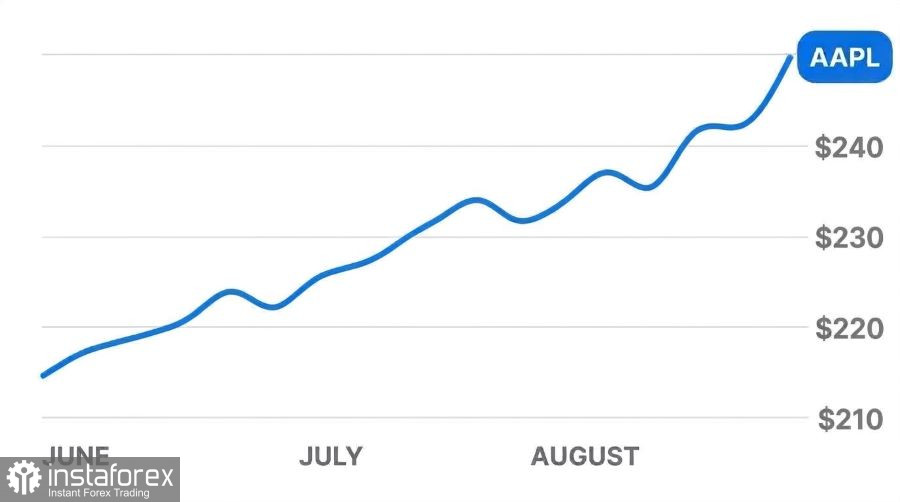
Analisis prestasi saham Apple (AAPL) menjelang keputusan pendapatan S4 dan faktor angin sakal utama pasaran
Ringkasan Eksekutif: Aset Selamat Menjelang Pengumuman Pendapatan — Bolehkah Apple Pertahankan Paras AS$350 di Bawah Kepimpinan Baharu?
Saham Apple (NASDAQ: AAPL) ditutup pada dagangan biasa meningkat 1.48% kepada AS$348.91 dan naik lagi 0.90% dalam dagangan selepas waktu pasaran kepada AS$352.05, menguji paras tertinggi sepanjang masa pada $351.73. Gergasi elektronik pengguna itu bertindak sebagai aset selamat bagi modal institusi pada hari apabila indeks Nasdaq, yang dipenuhi saham teknologi, turun 1.4% berikutan laporan suku tahunan Alphabet yang lemah serta kebimbangan pelabur yang meningkat mengenai pulangan perbelanjaan modal untuk kecerdasan buatan.
Pasaran kewangan sedang bersiap sedia menjelang laporan kewangan suku fiskal S4 2026 Apple yang dijadualkan pada 2 November. Ini merupakan laporan rasmi pertama syarikat di bawah Ketua Pegawai Eksekutif baharu, John Ternus. Konsensus Wall Street mengunjurkan pendapatan sesaham (EPS) sebanyak $1.98, peningkatan 7% berbanding tahun sebelumnya. Hasil suku tahunan dijangkakan sekitar $112.95 bilion, naik 10.2%. Panduan korporat menunjukkan pertumbuhan hasil antara 9% hingga 11%, dengan margin kasar dianggarkan dalam julat 47%–48%.
Syarikat baru sahaja menamatkan kitaran pelancaran produk musim luruh yang meluas. Ucapan utama memperkenalkan MacBook Pro dengan skrin sentuh pertama jenama itu, iMac desktop yang dikuasakan pemproses generasi baharu M6, iPad mini OLED kompak berharga AS$699, serta barisan utama iPhone 18 Pro dan 18 Pro Max. Telefon pintar baharu ini dikuasakan cip A20 Pro, dihasilkan pada nod proses 2 nanometer. Pemproses tersebut menampilkan enjin neural khusus untuk pemprosesan kecerdasan buatan secara tempatan dan tugasan Siri tanpa perlu menghantar data peribadi ke pelayan luar.
Permintaan terhadap telefon pintar boleh lipat pertama syarikat, iPhone Duo, yang berharga AS$1,999, mengatasi jangkaan awal peruncit. Menurut penganalisis Bank of America, tempoh menunggu penghantaran pra-tempah mencapai 79 hari. Pihak pengurusan Apple telah mengarahkan pembekal di Asia untuk meningkatkan pengeluaran telefon pintar boleh lipat sebanyak 30% bagi mengurangkan kekurangan inventori menjelang musim perbelanjaan hujung tahun.
Daya tahan perniagaan disokong oleh kajian industri bebas. Firma penyelidikan pasaran Omdia melaporkan bahawa penghantaran telefon pintar Apple kekal stabil pada suku ketiga, walaupun penghantaran pasaran telefon pintar global merosot sebanyak 20%. Ekosistem perkhidmatan terus menyokong aliran tunai berulang: bilangan peranti yang dipasang secara aktif di seluruh dunia melebihi 2.5 bilion, manakala akaun langganan digital berbayar untuk iCloud, Apple Music dan Apple TV telah melepasi 1.5 bilion.
Berikutan pelancaran produk, bank pelaburan Goldman Sachs mengekalkan penarafan Beli ke atas saham Apple dan menaikkan sasaran harga kepada AS$390 sesaham. Evercore dan HSBC mengekalkan pandangan positif terhadap perniagaan, manakala firma broker Monness menetapkan sasaran harga pada AS$355.
Faktor Risiko Utama
Walaupun harga saham mencatat rekod tertinggi dan permintaan bagi peranti boleh lipat kekal kukuh, potensi kenaikan Apple menghadapi lima risiko utama:
•Penilaian berlebihan dan jurang berbanding sasaran konsensus — Nisbah harga kepada pendapatan (P/E) trailing meningkat kepada 35.4x dan P/E hadapan menghampiri 40x, berbanding median sektor teknologi pada 19.4x. Sebagai perbandingan, Dell diniagakan pada 16.9x P/E, Alphabet pada 20.3x, dan HP pada 10.5x. Dengan Apple diniagakan melebihi AS$350, saham tersebut sudah melebihi sasaran harga median Wall Street sebanyak AS$340. Sebarang kejutan negatif pada pendapatan berpotensi mencetuskan pengambilan untung oleh dana institusi.
•Kecacatan skrin pada iPhone Duo — Pengguna awal model boleh lipat berharga AS$1,999 melaporkan retakan dan kegagalan pada lapisan dalam skrin fleksibel. Apple mengakui isu tersebut dan melancarkan program penggantian percuma untuk unit yang terjejas. Kos pembaikan dan penggantian di bawah jaminan akan menambahkan perbelanjaan operasi dan menimbulkan risiko reputasi kepada pasukan pengurusan baharu sekiranya kadar kegagalan meningkat.
•Kekurangan cip RAM dan tekanan margin Kekurangan cip memori (RAM) berkelajuan tinggi yang ketara telah menyebabkan kenaikan kos komponen. Julat margin kasar yang diunjurkan, iaitu 47%–48%, bergantung kepada rebat tarif sementara yang menambah kira-kira satu mata peratusan kepada hasil. Tanpa pengecualian kerajaan ini, margin pembuatan asas sedang terhakis disebabkan oleh kos bahan mentah dan kos pemasangan kontrak yang lebih tinggi.
•Prestasi jualan bercampur untuk rangkaian iPhone 18 Pro. Data daripada Counterpoint Research menunjukkan perbezaan serantau yang ketara dalam permintaan pengguna. Jualan model utama baharu meningkat 29% di China, disokong oleh subsidi kerajaan tempatan, manakala jumlah unit di pasaran domestik AS merosot sebanyak 4%. Pertumbuhan hasil telefon pintar merosot kepada 14%–16%, daripada 22% pada suku sebelumnya, dan keadaan diperkukuh lagi oleh kesesakan bekalan cip pihak ketiga.
•Penalti antitrust dan tekanan tukaran asing (FX headwinds). Pengawal selia Korea Selatan mengenakan denda ke atas syarikat itu berhubung pelanggaran peraturan anti-pengalihan (anti-steering) dan kaedah pembayaran dalam aplikasi di Kedai Aplikasi (App Store). Pada masa yang sama, pengukuhan dolar AS mencetuskan halangan unutk jualan antarabangsa, dengan pihak pengurusan menjangkakan kesan tukaran wang akan mengurangkan pertumbuhan hasil sebanyak 2.5 mata peratus berbanding suku sebelumnya.
Prospek
Prospek kami terhadap trajektori harga saham Apple dalam jangka terdekat adalah lebih berhati-hati berbanding sasaran AS$370–AS$390 yang dikeluarkan oleh bank-bank pelaburan.
Menjelang pengumuman hasil suku tahunan pada 2 November 2026, saham dilihat telah kehabisan momentum kenaikan jangka pendek. Pergerakan ke paras AS$352 berlaku disertai penyusutan volum dagangan, menandakan keraguan dalam kalangan pembeli. Pasaran sudah mengambil kira berita positif mengenai komputer riba skrin sentuh dan pra-tempahan yang kukuh untuk model Duo boleh-lipat. Sekiranya keputusan pendapatan mengesahkan pemampatan margin disebabkan kos memori yang lebih tinggi, saham mungkin berundur untuk menguji sokongan di antara AS$325 dan AS$335 sesaham.
Sepanjang November dan Disember 2026, Apple dijangka memasuki fasa penggabungan dalam julat AS$330–AS$355. Kedudukannya sebagai aset defensif dan aliran hasil berulang daripada 1.5 bilion pelanggan berbayar sepatutnya mewujudkan lantai kukuh di atas paras AS$320. Walau bagaimanapun, gandaan P/E yang tinggi pada 36x–40x mengehadkan ruang segera untuk mencapai paras tertinggi baharu. Pelabur perlu menunggu metrik prestasi bagi suku perayaan hujung tahun untuk menilai kesan akhir ke atas keuntungan hasil daripada penggantian skrin iPhone Duo.
Penembusan mampan ke paras AS$365–AS$375 tidak mungkin berlaku sebelum suku pertama 2027, bergantung kepada kebolehan pembekal menyelesaikan kekurangan panel fleksibel, melaksanakan pengembangan pengeluaran sebanyak 30%, dan menstabilkan kos input RAM. Dalam keadaan semasa, mengejar saham pada penilaian puncak memberi profil risiko–ganjaran yang kurang menarik. Pelabur wajar menunggu kejelasan selepas pengumuman pendapatan dan mempertimbangkan untuk menambah pegangan pada paras pembetulan yang lebih hampir kepada AS$330 sesaham.